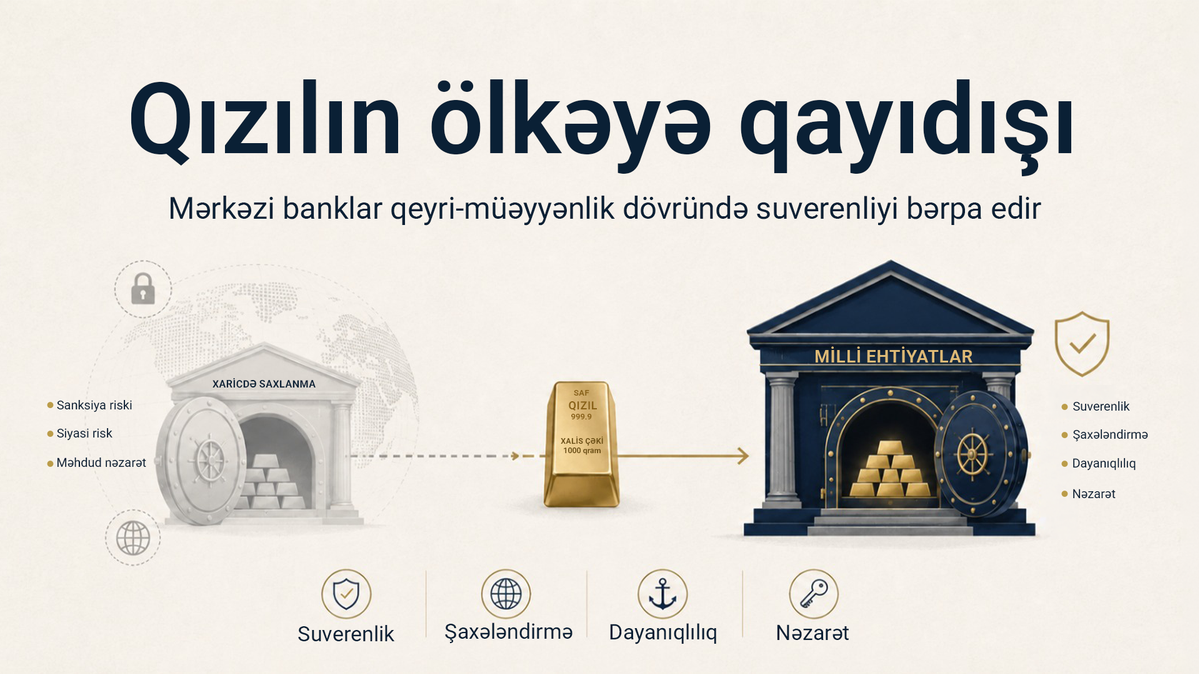
Dünyanın müxtəlif ölkələrində mərkəzi banklarda səssiz bir dəyişiklik gedir. Qızıl ehtiyatları öz ölkələrinə qaytarılır. Vaxtilə Nyu-York, London və digər tanınmış maliyyə mərkəzlərində rahatlıqla saxlanılan ehtiyatların yerləşdirilməsi indi yenidən nəzərdən keçirilir.
Onlar müxtəlif məkanlar üzrə bölüşdürülür və ya ölkələrinə qaytarılır. Bu, təşviş deyil, ehtiyatlılıqdır.
Bu tendensiya qlobal maliyyə sistemində risklərin yenidən qiymətləndirildiyini göstərir. Sanksiyalar, geosiyasi sarsıntılar və vahid ehtiyat sistemindən həddindən artıq asılılıqla bağlı şübhələr ənənəvi saxlama mərkəzlərinə etimadı sınağa çəkib. Belə şəraitdə qızılın fiziki olaraq harada saxlanması strateji məsələyə çevrilib.
İkinci Dünya müharibəsindən sonrakı onilliklərdə mövcud sistem məntiqli görünürdü. Bir çox ölkə təhlükəsizlik, likvidlik və rahatlıq üçün qızılını xaricdə saxlayırdı. Nyu-York Federal Ehtiyat Bankı və İngiltərə Bankı təhlükəsiz və etibarlı saxlama mərkəzləri kimi qəbul edilirdi. Bu mərkəzlərdə saxlanılan qızılın alqı-satqısı, mübadiləsi və ya girov kimi istifadəsi daha rahat həyata keçirilə bilirdi.
Müharibədən sonra formalaşan bu ümumi yanaşma indi təzyiqlə üzləşib. Dünya Qızıl Şurasının keçirdiyi sorğular göstərir ki, mərkəzi banklar tanınmış qızıl saxlama mərkəzlərini hələ də yüksək qiymətləndirirlər. Bununla yanaşı, ölkə daxilində saxlanma imkanlarına və ehtiyatların müxtəlif məkanlarda yerləşdirilməsinə daha çox diqqət yetirirlər. Burada əsas məqam ölkələrin qlobal bazarlardan imtina etməsi deyil. Onlar strateji əhəmiyyət daşıyan aktivlər üzərində daha çox nəzarət əldə etmək istəyirlər.
Qızıl özünəməxsus aktivdir, çünki kredit riski daşımır. O, başqa bir dövlətin öhdəliyi deyil. Qızıl başqa bir hökumətin xoş niyyətindən, bank şəbəkəsindən və ya ödəniş sistemindən asılı da deyil. Strateji qeyri-müəyyənlik dövründə bu xüsusiyyət mühüm əhəmiyyət daşıyır. Aktivə fiziki sahiblik artıq yalnız texniki məsələ deyil. Bu, suverenliyin tərkib hissəsinə çevrilib.
Əsas amillər: sanksiyalar, qeyri-müəyyənlik və dollarla bağlı şübhələr
Bu prosesə ən güclü təkan ehtiyat aktivlərinin geosiyasi qarşıdurmalara cəlb olunması ilə verilib. Rusiyanın 2022-ci ildə Ukraynaya müdaxiləsindən sonra onun Mərkəzi Bankının Qərb ölkələrindəki aktivləri donduruldu. Bu, bir çox hökumətə aydın mesaj verdi: xarici ehtiyatlardan normal vaxtlarda istifadə etmək mümkün olsa da, siyasi böhran zamanı onlar risk altına düşə bilər.
Venesuela hadisələri bu riskə daha əvvəl diqqət çəkmişdi. Hüquqi və diplomatik mübahisələr Londonda saxlanılan qızıla çıxışı çətinləşdirmiş və qızıl külçələrini siyasi mübahisə predmetinə çevirmişdi. Digər ölkələr bu hadisələri izləyərək nəticə çıxardılar. Qızılı xaricdə saxlamaq səmərəli ola bilər, amma siyasi risklər daşıyır.
Bir sıra ölkələr buna cavab olaraq qızıl ehtiyatlarının daha böyük hissəsini ölkəyə qaytarmağa başlayıb. Bəzi ölkələr isə qızılın harada saxlanıldığını yenidən nəzərdən keçirirlər. Türkiyə, Polşa, Hindistan və digərləri ölkə daxilində saxlanılan qızılın həcmini artırmaq üçün addımlar atıblar. Serbiya qızıl ehtiyatlarını ölkə daxilində öz nəzarətinə qaytarmağa başlayıb. Fransanın da əvvəllər Nyu-Yorkda saxlanılan qızıl ehtiyatlarının qalan hissəsini Parisdə saxlanılan eyni həcmdə qızıl külçələri ilə əvəzlədiyi bildirilir. Almaniya isə əvvəlki onillikdə genişmiqyaslı qaytarılma prosesini başa çatdırıb.
Bu addımlar ehtiyatların dollardan həddindən artıq asılılığı ilə bağlı narahatlıqların artdığı bir vaxtda atılır. ABŞ dolları əsas ehtiyat valyutası olaraq qalır və onu asanlıqla əvəz etmək mümkün deyil. Dolların dünyada geniş istifadə olunmasının yaratdığı üstünlüklər, dərin maliyyə bazarları və qlobal ticarətdəki rolu hələ də son dərəcə güclüdür. Lakin üstün mövqe toxunulmazlıq demək deyil. ABŞ-nin artan dövlət borcu, davamlı büdcə kəsirləri və maliyyə sanksiyalarından istifadə etməsi mərkəzi bankları ehtiyatlarını qismən şaxələndirməyə sövq edib.
Qızıl bu prosesdən faydalanıb. Alışların illik həcmi dəyişsə də, mərkəzi bankların qızıl alışı 2020-ci illərin əvvəlindən bəri yüksək səviyyədə qalıb. Qiymətlərin artması qızılın rəsmi ehtiyatlardakı əhəmiyyətini də artırıb. Bazar dəyəri baxımından qızıl rəsmi ehtiyatlarla bağlı müzakirələrdə on il əvvəlkindən daha mühüm yer tutur.
Pakistan üçün bu müzakirə nəzəri deyil, praktiki əhəmiyyət daşıyır. Ehtiyatların idarə olunması valyuta sabitliyi, xarici maliyyələşmə, enerji resursların idxalı, pul köçürmələri və regional sarsıntılara məruz qalma riski ilə birbaşa bağlıdır. Qızıl sağlam iqtisadi siyasəti və ya likvid xarici valyuta ehtiyatlarını əvəz etmir. Bununla belə, xarici təzyiqlər altında fəaliyyət göstərən iqtisadiyyatlar üçün dəyişkənliyə qarşı müdafiə vasitəsi və müəyyən səviyyədə strateji sığorta rolu oynaya bilər.
Tənqidçilər qızılın daşınmasının baha başa gəldiyini, təhlükəsiz saxlanılmasının yüksək xərc tələb etdiyini və faiz gəliri gətirmədiyini bildirirlər. Onlar bu məsələlərdə haqlıdırlar. Qızıl dövlət istiqrazları kimi məhsuldar aktiv deyil. Lakin bu arqument daha əsas məqamı nəzərdən qaçırır. Böhran zamanı aktivə çıxış onun gəlirliliyindən daha vacib ola bilər. Belə ehtiyat aktivlərini bir düymə ilə dondurmaq mümkün deyil. Onlar adi maliyyə sistemindən və qarşı tərəflərin öhdəliklərindən asılı olmadığı üçün dəyərlidir.
Mərkəzi banklar dollardan imtina etmirlər. Onlar dolları əsas ehtiyat vasitəsi kimi saxlayır, eyni zamanda digər aktivlərin payını artırırlar. Bununla da xarici valyuta, dövlət istiqrazları və likvid maliyyə alətləri saxlanılmaqda davam edilir. Qızılın ölkəyə qaytarılması həmin alətləri tamamlayır, lakin onları əvəz etmir.
Çoxqütblü maliyyə sistemi üçün nəticələr
Bunun daha geniş nəticəsi ehtiyat sisteminin tədricən şaxələnməsidir. Dollar mərkəzi mövqeyini qoruyacaq, lakin psixoloji baxımdan əvvəlki qədər mübahisəsiz üstünlüyə malik olmaya bilər. Alternativ ödəniş üsulları, qızıl ehtiyatlarının artırılması və ehtiyatların müxtəlif aktivlərə bölünməsi maliyyə sisteminin getdikcə daha az mərkəzləşdiyini göstərir.
Bu çoxqütblülük həm risklər, həm də imkanlar yaradır. Bir valyutadan və ya bir saxlama sistemindən asılılığın azalması kiçik dövlətlərə ehtiyat strategiyalarını öz risklərinə uyğun qurmaq üçün daha çox imkan verə bilər. Lakin keçid dövrləri dəyişkən ola bilər. Şaxələndirmənin nizamsızlığa çevrilməməsi üçün mərkəzi banklar aydın kommunikasiya, koordinasiya və intizamlı siyasət nümayiş etdirməlidirlər.
Vacib məqam budur ki, bu proses qloballaşmanın rədd edilməsi deyil, onun yaratdığı təzyiqlərə uyğunlaşmadır. Ölkələrin hələ də likvid bazarlara, etibarlı institutlara və sərbəst dəyişdirilə bilən aktivlərə ehtiyacı var. Lakin onlar milli sərvətlərinin əsas hissəsinin geosiyasi böhranlar zamanı əlçatan qalmasına da əmin olmaq istəyirlər.
Asiya və Qlobal Cənub ölkələrinin bir çoxu üçün bu dərs yeni deyil. Ötən əsrin 90-cı illərinin sonlarından bəri baş verən maliyyə böhranları ehtiyatların yaradılmasının, valyuta ehtiyatlarının artırılmasının və qurumların öz imkanlarına arxalanmasının vacibliyini göstərib. Qızılın ölkə daxilindəki seyflərə qaytarılması da bu ənənə çərçivəsində başa düşülməlidir: qarşıdurma kimi deyil, risklərin idarə olunması kimi.
Çinin qızıl ehtiyatlarını davamlı şəkildə artırması daha geniş bir tendensiyanın nümunəsidir. Bu, təcrid olunmanı deyil, şaxələndirməni göstərir. Digər iqtisadiyyatlar da məruz qaldıqları risklərə, müttəfiqlik münasibətlərinə və maliyyə ehtiyaclarına uyğun olaraq müxtəlif yollarla oxşar qiymətləndirmələr aparırlar. Onları birləşdirən ümumi cəhət qlobal sistemlə əlaqələri kəsmədən risklərə açıqlığı azaltmaq istəyidir.
Ehtiyatlı yenidən qiymətləndirmə
Qızılın ölkəyə qaytarılması ehtiyatların tədricən yenidən bölüşdürülməsi deməkdir. Bu, dollar dövrünün sona çatdığını və ya qlobal maliyyə sisteminin çökəcəyini göstərmir. Lakin etimad, aktivlərin saxlanılması və onlara çıxışla bağlı köhnə təsəvvürlərin yenidən nəzərdən keçirildiyini göstərir.
Dünya ölkələri bir-biri ilə sıx bağlıdır. Texnoloji dəyişikliklər, təchizat zəncirindəki problemlər, sanksiyalar və regional müharibələr fonunda dövlətlər siyasi təsirə daha az məruz qalan aktivlərə nəzarəti artırmağa çalışırlar. Qızıl bu ehtiyacı qarşılayır, çünki o, maddi, davamlı və bir çox digər ehtiyat aktivlərindən fərqli olaraq siyasi baxımdan neytraldır.
Pakistan və xarici qeyri-sabitliklə üzləşən digər iqtisadiyyatlar üçün nəticə aydındır: dayanıqlılıq uzaqgörənlik tələb edir. Qızıl və müxtəlif valyutalarda ehtiyatların yaradılması və qorunması ölkələrin suverenliyini möhkəmləndirə bilər. Güclü daxili imkanlarla birlikdə bu addımlar təcridə səbəb olmur.
Müharibədən sonrakı maliyyə arxitekturası nəsillər boyu sabitlik təmin edib. Böyük dövlətlər sabit siyasətin və qarşılıqlı təmkinin vacibliyini qəbul etsələr, bu sistem yenilənmiş formada uzun müddət davam edə bilər. Lakin mərkəzi banklar müəyyənlik yaranana qədər gözləmirlər. Onlar qeyri-müəyyənliyə hazırlaşırlar.
Bu baxımdan, ölkə daxilindəki seyflərdə saxlanılan qızıl külçələri sadəcə hərəkətsiz metal deyil. Onlar siyasətin maliyyənin dərin qatlarına qədər nüfuz edə bildiyi bir dövrdə sığorta rolunu oynayır. Tarix göstərir ki, belə ehtiyatlılıq nadir hallarda boşa çıxıb.




Bu mövzu haqqında fikriniz nədir?
İlk şərhi siz yazın