

22:11
Qlobal turizm yenidən formalaşır: Bu, Azərbaycan üçün nə deməkdir?
Turizm ənənəvi olaraq iqtisadiyyatın qeyri-sabitliyə ən həssas sahələrindən biridir.


22 sentyabr 2026, 18:40
ABŞ Federal Ehtiyat Sistemi (FED) 2026-cı il sentyabrın 16-da əsas faiz dərəcəsini 0,25 faiz bəndi artıraraq 3,75–4 faiz aralığına çatdırıb. Qərar yekdilliklə qəbul edilib.
Bununla da FED 2023-cü ildən sonra faiz dərəcəsini ilk dəfə artırıb. Qurum inflyasiyanın hələ də yüksək səviyyədə qaldığını bildirib. FED rəsmilərinin proqnozları isə ilin sonunadək pul-kredit siyasətinin daha da sərtləşdirilə biləcəyini göstərir.
Belə qərarların qızıl bazarına ənənəvi təsiri məlumdur. Qızıl faiz gəliri gətirmir. Nisbətən təhlükəsiz və faiz gəliri təmin edən maliyyə aktivlərinin gəlirliliyi artdıqda qızıl saxlamaq digər gəlir gətirən aktivlərlə müqayisədə daha az sərfəli olur. Digər şərtlər dəyişməz qalarsa, bu, adətən, qızılın ucuzlaşmasına səbəb olur.
Tarixdə bunun nümunələri var. 1980-ci illərin əvvəllərində FED-in o vaxtkı sədri Pol Volker faiz dərəcələrini olduqca yüksək həddə çatdırdıqda qızıl kəskin ucuzlaşıb. 2013-cü ildə də qızılın qiyməti əhəmiyyətli dərəcədə azalıb. Həmin il FED-in istiqraz alışlarını azaltmaq niyyətinə dair açıqlamaları maliyyə bazarlarında ciddi dalğalanmalara səbəb olub.
Lakin hazırkı vəziyyət daha mürəkkəbdir. İnflyasiya nəzərə alınmaqla hesablanan real faiz dərəcələrinin yüksəlməsinə baxmayaraq, qızılın qiyməti tarixi baxımdan yüksək səviyyədə qalır. Bu, real faiz gəlirliliyi ilə qızılın qiyməti arasındakı ənənəvi əlaqənin aradan qalxdığı demək deyil. Sadəcə, həmin əlaqə mövcud vəziyyəti tam izah etmir.
Qızılın qiymətinə təsir edən ənənəvi amillər hələ də əhəmiyyətini qoruyur. Bunlara yüksək inflyasiya, geosiyasi qeyri-sabitlik, valyutaların dəyəri ilə bağlı narahatlıqlar və mərkəzi bankların davamlı qızıl alışları daxildir.
Dünya Qızıl Şurasının 2026-cı ildə keçirdiyi sorğuya əsasən, iştirakçıların 89 faizi növbəti 12 ayda dünya üzrə mərkəzi bankların ümumi qızıl ehtiyatlarının artacağını gözləyir. İştirakçıların 45 faizi isə təmsil etdikləri qurumların da qızıl ehtiyatlarını artıracağını düşünür.
Sorğunun nəticələrinə görə, iştirakçıların 74 faizi növbəti beş ildə ABŞ dollarının dünya valyuta ehtiyatlarındakı payının azalacağını gözləyir. Bu göstəricilər təsdiqlənmiş alış qərarlarını deyil, iştirakçıların gözləntilərini əks etdirir. Bununla belə, sorğunun nəticələri mərkəzi bankların ehtiyatlarını şaxələndirməyə artan marağını göstərir.
Lakin daha az diqqət yetirilən başqa bir məqam da var: Qızılın harada saxlanılması, hansı ölkənin qanunvericiliyinə tabe olması və ehtiyac yarandıqda ondan nə qədər tez istifadə etməyin mümkünlüyü də mühüm əhəmiyyət daşıyır.
Yüksək faiz dərəcələri təkcə aktivlərin qiymətinə təsir etmir. Dövlətlər yeni borc götürdükdə və mövcud borclarını yenidən maliyyələşdirdikdə onların borclanma xərcləri də artır. ABŞ dolların qlobal maliyyə sistemindəki aparıcı mövqeyindən, dövlət istiqrazları bazarının genişliyindən və yüksək likvidliyindən faydalanmağa davam edir. Lakin ölkənin artan dövlət borcu və faiz ödənişləri investorlar və beynəlxalq ehtiyatları idarə edən qurumlar üçün getdikcə daha mühüm amilə çevrilir.
ABŞ Maliyyə Nazirliyinin məlumatına görə, 2026-cı ildə ölkənin ümumi federal borcu 40 trilyon dolları ötüb. Avqustun sonuna maliyyə ili üzrə büdcə kəsiri təxminən 1,97 trilyon dollara çatıb. Həmin maliyyə ilində federal hökumətin xalis faiz xərcləri də 1 trilyon dolları keçib. Bu göstəricilər özlüyündə yaxın vaxtlarda borc böhranının baş verəcəyini göstərmir. Lakin dövlət borcuna xidmət xərclərinin büdcədə getdikcə daha böyük yer tutduğunu göstərir.
Bu fərq mühüm əhəmiyyət daşıyır. Ölkə güclü dövlət institutlarına, inkişaf etmiş kapital bazarlarına və beynəlxalq əhəmiyyətli valyutaya malik olsa da, artan borclanma xərclərinin təzyiqi ilə üzləşə bilər. Beynəlxalq ehtiyatları idarə edən qurumların vəzifəsi ümumi siyasi qiymətləndirmələr aparmaq deyil, dəyişən şəraitin milli aktivlərin təhlükəsizliyinə, likvidliyinə və dəyərinə təsirini qiymətləndirməkdir.
Bazarda gəlirlilik yüksəldikdə mövcud sabit gəlirli qiymətli kağızların qiyməti, adətən, azalır. Buna görə də daha aşağı gəlirlilik dövründə istiqraz almış mərkəzi banklar həmin qiymətli kağızlar yüksək likvidliyə malik olsa və ödəmə müddəti başa çatdıqda borc tam qaytarılsa belə, onların bazar qiymətinin düşməsi nəticəsində dəyər itkisi ilə üzləşə bilərlər.
Bu vəziyyət beynəlxalq ehtiyatları idarə edən qurumları yenidən əsas sualla qarşılaşdırır: Gəlirlilik, likvidlik və risk arasında tarazlıq hansı şəkildə təmin edilməlidir? Qızıl müntəzəm gəlir gətirməsə də, onun dəyəri konkret hökumətin borcunu qaytarmasından asılı deyil. Buna görə ehtiyatların şaxələndirilməsi və sistemli risklərdən qorunma daha böyük əhəmiyyət qazandıqca qızıla maraq da arta bilər.
Lakin bu, qızılın dövlət qiymətli kağızlarını tam əvəz etməli olduğu anlamına gəlmir. ABŞ dövlət istiqrazları girov təminatı, likvidliyin idarə edilməsi və pul-kredit əməliyyatları kimi qızılın tam yerinə yetirə bilmədiyi funksiyaları yerinə yetirir. Əsas məsələ bir aktivi digəri ilə əvəz etmək deyil, ehtiyat portfelində tarazlığı qorumaqdır.
Üçüncü məqam isə maliyyə deyil, hüquqi xarakter daşıyır. Söhbət aktivlərin hansı ölkənin qanunvericiliyinə tabe olmasından və onlardan istifadənin hansı hallarda məhdudlaşdırıla biləcəyindən gedir.
Rusiyanın 2022-ci ildə Ukraynaya müdaxiləsindən sonra Rusiya Mərkəzi Bankının təxminən 300 milyard dollarlıq ehtiyatının dondurulması bu məsələni xüsusilə aktuallaşdırıb. Əfqanıstanın ehtiyatlarının daha əvvəl dondurulması da xaricdə saxlanılan dövlət aktivlərinin digər hökumətlərin qərarlarından asılı ola biləcəyini göstərib.
Belə tədbirlər ayrı-ayrı ölkələrin qanunvericiliyi və dövlət siyasəti çərçivəsində həyata keçirilir. Onların əsaslılığı isə mübahisə mövzusu olaraq qalır. Beynəlxalq ehtiyatları idarə edən qurumlar üçün əsas məqam budur: Aktivlərin saxlandığı ölkənin qanunvericiliyi onlardan istifadə imkanlarına da təsir edir.
Lakin bu, ehtiyatların xaricdə saxlanılmasının mütləq təhlükəli olduğu anlamına gəlmir. Bütün ölkələr eyni risklərlə üzləşmir. Hüquqi müqavilələr, diplomatik münasibətlər, institusional təminatlar və aktivlərin xüsusiyyətləri burada mühüm rol oynayır. Bununla belə, son hadisələr aktivlərin saxlandığı ölkənin qanunvericiliyindən irəli gələn risklərin artıq real əhəmiyyət daşıdığını göstərir.
Niderland Mərkəzi Bankı (DNB) buna nümunədir. Bank 2026-cı ilin mart-avqust aylarında ABŞ və Kanadada saxladığı təxminən 86 ton qızıl ehtiyatının yerləşdirilməsini dəyişib. DNB-nin məlumatına görə, bu addım qızılın alqı-satqısını asanlaşdırmaq və böhran vəziyyətlərinə hazırlığı gücləndirmək məqsədi daşıyıb. Beləliklə, fövqəladə hallarda qızıl ehtiyatlarından daha sürətli istifadə etmək imkanı yaranıb.
Əməliyyat yalnız qızıl külçələrinin bir anbardan digərinə daşınması ilə məhdudlaşmayıb. DNB Nyu-Yorkda saxladığı təxminən 59 ton qızılı sataraq Londonda beynəlxalq bazar standartlarına uyğun qızıl alıb. ABŞ və Kanadadan 27 tondan çox qızıl Niderlanda daşınıb. Təxminən eyni miqdarda qızıl isə Niderlanddan Londona köçürülüb.
Bankın bildirdiyinə görə, məqsəd ABŞ və Kanada maliyyə institutlarından imtina etmək deyil, böhran zamanı qızıl ehtiyatlarından istifadəni asanlaşdırmaq olub.
London və Nyu-Yorkun maliyyə mərkəzləri geniş və likvid bazarları, oturuşmuş hüquq sistemləri, inkişaf etmiş hesablaşma infrastrukturu və qiymətli metallar sahəsində zəngin təcrübəsi ilə mühüm üstünlüklərini qoruyur. Mərkəzi bankların qızıl ehtiyatlarını məhz bu beynəlxalq maliyyə mərkəzlərində saxlamasının səbəbi də həmin üstünlüklərdir.
Dəyişən isə risklərin qiymətləndirilməsində ayrı-ayrı amillərin çəkisidir.
Qızıl ehtiyatlarının saxlanılması ilə bağlı riskləri şişirtmək olmaz. Bu risklər qızılın gündəlik qiymət dəyişikliklərinin əsas səbəbi deyil. Real faiz dərəcələri, inflyasiya gözləntiləri, valyuta məzənnələrindəki dəyişikliklər, mərkəzi bankların qızıl alışları və geosiyasi hadisələr qiymətlərə birbaşa təsir göstərir.
Qızılın qiyməti ilə real faiz gəlirliliyi arasındakı ənənəvi əlaqənin son dövrlərdə zəifləməsi də daimi dəyişiklik kimi qiymətləndirilməməlidir. Real faiz gəlirliliyi qızılın qiymətinə təsir edən əsas amillərdən biri olaraq qalır. Son dövrlərdə müşahidə olunan fərqli dinamika isə müvəqqəti ola bilər. Qızılın qiyməti bazar iştirakçılarının gözləntilərindən asılı olaraq dəyişir. Lakin müəyyən dövrdə müşahidə olunan qeyri-adi tendensiya yeni qanunauyğunluğun yarandığını sübut etmir.
İnvestorlar və mərkəzi banklar qızılı təkcə inflyasiyadan deyil, həm də kredit, valyuta və geosiyasi risklərdən qorunma vasitəsi kimi daha çox qiymətləndirə bilərlər. Bu baxımdan qızılın saxlandığı yer və ehtiyac yarandıqda ondan istifadə imkanları da əhəmiyyət qazanır.
Qızıl ehtiyatlarının müxtəlif ölkələrdə saxlanılması özlüyündə hansısa ölkəyə qarşı yönəlmiş addım deyil və yeni təcrübə də sayılmır. Mərkəzi banklar uzun illərdir ehtiyatlarını müxtəlif valyutalar, aktiv növləri və ölkələr arasında bölüşdürürlər. Bəziləri ehtiyatlara birbaşa nəzarət etmək və ictimai etimadı gücləndirmək üçün qızılı ölkə daxilində saxlamağa üstünlük verir. Digərləri isə yüksək likvidlik, eləcə də qızılın alqı-satqısı və borc verilməsi bazarlarına daha asan çıxış imkanı üçün beynəlxalq maliyyə mərkəzlərini seçirlər.
Hər iki yanaşma bütün ölkələrin ehtiyaclarına eyni dərəcədə cavab vermir. Qızılın ölkə daxilində saxlanılması etibarlı infrastruktur, risklərdən qorunma tədbirləri, ixtisaslı kadrlar və müvafiq institusional imkanlar tələb edir. Xaricdə saxlanılması isə beynəlxalq bazarlara çıxışı asanlaşdırır və əməliyyatların səmərəliliyini artırır. Bununla yanaşı, aktivlərin saxlandığı ölkənin qanunvericiliyindən irəli gələn risklər də nəzərə alınmalıdır.
Burada əsas məsələlər siyasi deyil, praktik xarakter daşıyır: Hər bir aktiv hansı ölkənin qanunvericiliyinə tabedir, ehtiyac yarandıqda onu hansı müddətdə pula çevirmək mümkündür, hansı hüquqi və əməliyyat təminatları mövcuddur və bu mexanizmlər sonuncu dəfə nə vaxt nəzərdən keçirilib?
Bu sualların məqsədi ayrı-ayrı ölkələri və ya maliyyə mərkəzlərini qiymətləndirmək deyil. Dəyişən beynəlxalq şərait ehtiyatları idarə edən qurumların bu məsələlərə yenidən baxmasını zəruri edir.
Qızılın son dövrlərdəki qiymət dəyişiklikləri faiz dərəcələrinin əhəmiyyətini itirdiyini sübut etmir. Ehtiyatların saxlanılması qaydalarına yenidən baxılması da mövcud maliyyə bazarlarından kütləvi şəkildə uzaqlaşma anlamına gəlmir. Bu, ehtiyatları idarə edən qurumların aktivlərin təhlükəsizliyini daha geniş meyarlar əsasında qiymətləndirməyə başladığını göstərə bilər.
Yeni yanaşmada aktivin gəlirliliyi və dəyəri ilə yanaşı, ehtiyac yarandıqda ondan istifadə imkanları da mühüm əhəmiyyət daşıyır.
Qızıl ehtiyatlarının saxlanılması qaydalarına yenidən baxılması heç də etimadsızlıq göstəricisi deyil. Bu, dəyişən beynəlxalq şəraitdə ehtiyatların məsuliyyətlə idarə edilməsinin tərkib hissəsidir.

Turizm ənənəvi olaraq iqtisadiyyatın qeyri-sabitliyə ən həssas sahələrindən biridir.
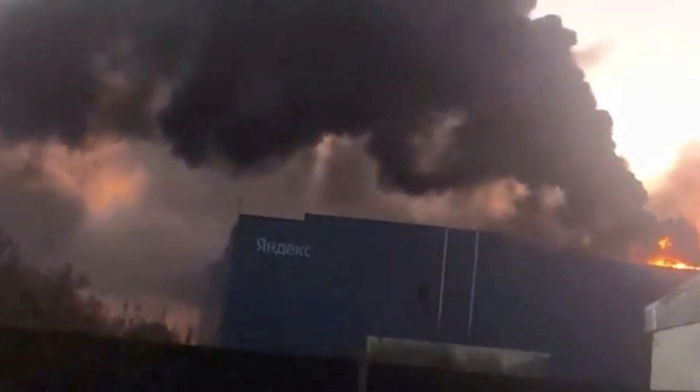
Ukrayna dronları ardıcıl iki gün ərzində Rusiyada “Yandex” şirkətinin iki məlumat mərkəzinə zərbələr endirib. Hücumlar rəqəmsal xidmətlərin işində...
Özbəkistan Mərkəzi Asiya ölkələri və Azərbaycanla iqtisadi əlaqələri dərinləşdirmək üçün birgə süni intellekt infrastrukturu, kritik minerallar üzrə...
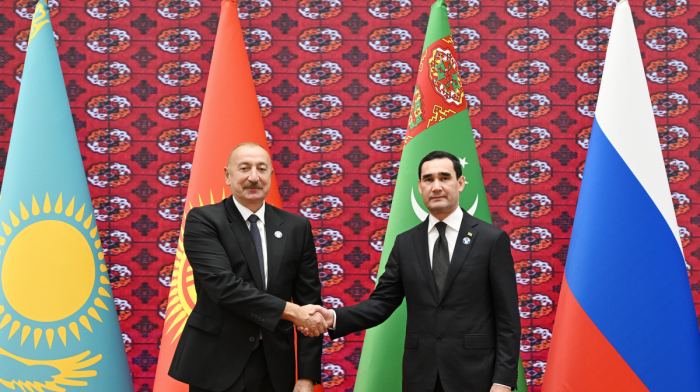
MDB ölkələrinin liderləri əhalinin siyahıyaalınması ilə bağlı qərar qəbul ediblər. BELTA-nın məlumatına görə, sənəddə siyahıyaalınmanın 2030-cu ilə mümkün qədər yaxın tarixlərdə keçirilməsi təklif olunur. Qərar oktyabrın 9-da Türkmənistanda keçirilən iclasda qəbul edilib.
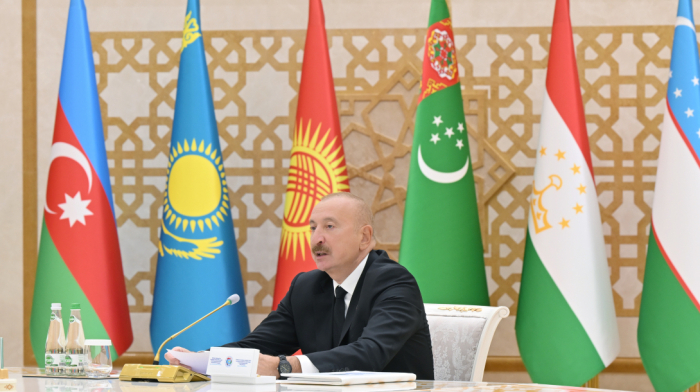
Azərbaycan və Mərkəzi Asiyanın beş ölkəsinin dövlət başçıları 8-ci Məşvərət görüşünün Birgə Bəyanatını və görüşün tənzimləyici sənədləri haqqında Qərarı imzalayıblar.
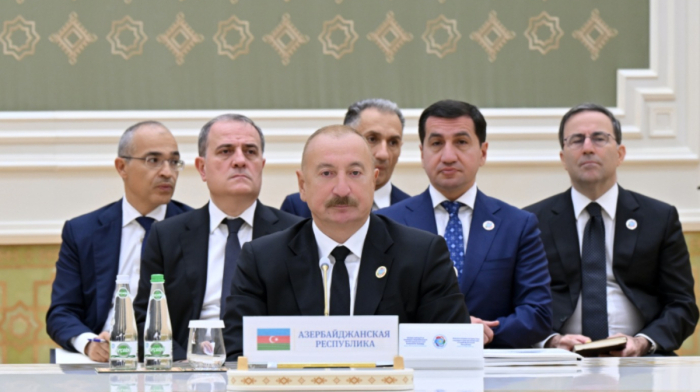
Türkmənbaşıda keçirilən Azərbaycan Respublikası və Mərkəzi Asiya Dövlət Başçılarının 8-ci Məşvərət görüşündə iki sənəd imzalanıb: Birgə Bəyanat və Məşvərət görüşünün tənzimləyici sənədləri haqqında Qərar.
Azərbaycan Cənubi Qafqazın aparıcı gücünə çevrilib. Regionun Şərq yarımkürəsindəki əhəmiyyəti də getdikcə artır. Cənubi Qafqaz Asiya ilə Avropa arasında mühüm əlaqələndirici rol oynayır. Bu isə Azərbaycanın əhəmiyyətini regionun hüdudlarından kənara çıxarır.
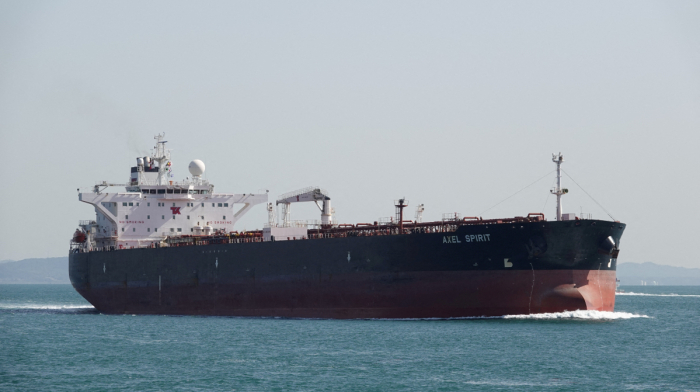
ABŞ İranın xam neftinin, neft məhsullarının və neft-kimya məhsullarının xarici bazarlara daşınması ilə əlaqəli 17 gəmiyə və bir sıra şirkətə qarşı yeni sanksiyalar tətbiq edib.
Turizm ənənəvi olaraq iqtisadiyyatın qeyri-sabitliyə ən həssas sahələrindən biridir.
Azərbaycan Cənubi Qafqazın aparıcı gücünə çevrilib. Regionun Şərq yarımkürəsindəki əhəmiyyəti də getdikcə artır. Cənubi Qafqaz Asiya ilə Avropa arasında mühüm əlaqələndirici rol oynayır. Bu isə Azərbaycanın əhəmiyyətini regionun hüdudlarından kənara çıxarır.
ABŞ Prezidenti Donald Trampla Çin Prezidenti Si Cinpin arasında Vaşinqtonda keçirilən son görüş iki qlobal gücün mühüm qarşılaşmasına xas bütün rəmzi elementlərlə təqdim olundu.
“OpenAI” tərəfindən hazırlanmış süni intellekt sisteminin Avstraliyanın “Medicare” dövlət səhiyyə sisteminin statistik məlumat portalına icazəsiz giriş əldə etməsi ilə bağlı son açıqlama texnoloji tərəqqinin istiqaməti barədə narahatedici reallığı üzə çıxarıb.
AnewZ tətbiqini “Play Store” və “App Store”dan yükləyə bilərsiniz.
Bu mövzu haqqında fikriniz nədir?
İlk şərhi siz yazın